Domain blinkend.de kaufen?
Wir ziehen mit dem Projekt
blinkend.de um.
Sind Sie am Kauf der Domain
blinkend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blinkend.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
KONG kong bunji high vizball Licht, hohe SichtbarkeitHundeball KONG BUNJI HIGH-VIZBALL kombiniert einen robusten Ball mit einem befestigten Seil und leuchtenden, gut sichtbaren Farben für leichteres Werfen und bessere Sichtbarkeit. Dieses KONG Hundespielzeug ist mit einem festen Seil ausgestattet, das den Ball beim Spielen leichter werfen lässt. Die leuchtende Farbe macht den Ball besser sichtbar und verringert das Risiko, dass er verloren geht.14,52 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
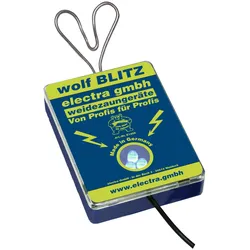
Electra LED-Wolfabwehr-Signal-Licht wolf BLITZ""Der "wolf BLITZ" ist ein LED-Signal-Licht, welches speziell für die Abwehr von Wölfen und anderen Wildarten entwickelt wurde. 3 ultra-helle blaue LED ́s blinken bei jedem Zaunimpuls auf, um den Wolf zu verjagen. Das Wolfsauge ist nämlich im Licht-Bereich von 430nm (dem Blaubereich) am empfindlichsten. Er sieht blaue Gegenstände viel besser, als andere Farben. Da unter 2000V kein Blinken mehr erfolgt, hat man einen Spannungstester und ein Wolfabwehr-Licht in einem Gerät. Zum Betrieb sind keine Batterien erforderlich. Das Wolfslicht übernimmt gleichzeitig die Funktion eines Zaunprüfers. Das Licht wird im Zaun eingehangen und bei jedem Impuls leuchten 3 ultra-helle blaue LEDs auf und vermitteln dem Wolf, dass Menschen vor Ort sind. Dieses schreckt ihn ab und verjagt ihn schließlich. Es wird empfohlen, je nach Lage der zu schützenden Weide, alle 50 bis 70 m ein Signal-Licht aufzuhängen. Durch die LED Technik ist die Stromaufnahme so gering, dass das Weidezaungerät auch von mehreren Wolfslichtern nicht belastet wird.26,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
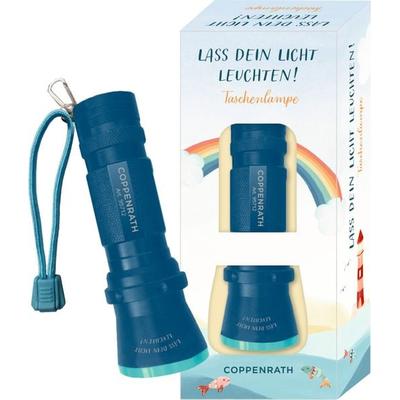
Taschenlampe - Lass dein Licht leuchten!Diese Taschenlampe Sorgt Immer Für Das Richtige Licht! Ob Beim Erkunden Der Natur Oder Auf Dem Sicheren Heimweg Im Dunkeln – Sie Ist Der Perfekte Begleiter Für Neugierige Weltentdecker, Die Immer Auf Der Suche Nach Dem Nächsten Abenteuer Sind....13,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
INF LED-Kerzenlicht, flammenloses Flackern mit Fernbedienung SSchaffen Sie mit unserem LED-Kerzenlicht eine gemütliche Atmosphäre. Diese flammenlose Kerze bietet einen realistischen Flackereffekt und sorgt für die Atmosphäre echter Kerzen ohne die damit verbundenen Gefahren. Sie ist sicher für die Verwendung in der Nähe von Kindern und Haustieren und eignet sich perfekt für die Inneneinrichtung, Veranstaltungen und besondere Anlässe. Realistisch flackernde Flamme: Unser LED-Kerzenlicht verwendet fortschrittliche LED-Technologie, um einen realistischen flackernden Flammeneffekt zu erzeugen, der das warme Glühen einer echten Kerze nachahmt. Die Flamme tanzt und flackert und schafft eine gemütliche und einladende Atmosphäre. Sicher und sauber: Genießen Sie die Atmosphäre des Kerzenlichts ohne die Gefahren einer offenen Flamme. Unsere LED-Kerzen können sicher in der Nähe von Kindern, Haustieren und brennbaren Materialien verwendet werden. Kein Rauch, kein tropfendes Wachs, keine Sorgen. Bequeme Fernbedienung: Steuern Sie das Kerzenlicht ganz einfach aus der Ferne mit der mitgelieferten Fernbedienung. Schalten Sie die Kerze ein oder aus, passen Sie die Helligkeit an und stellen Sie die Timerfunktion ein – alles, ohne Ihren bequemen Sitzplatz verlassen zu müssen. Spezifikationen: Farbe: Weiß Größe: S: 5,3x13x5,3 cm M: 5,3 x 16 x 5,3 cm Material: ABS-Kunststoff, elektronische Komponenten Das Paket beinhaltet: LED-Kerzenlicht x 1 Fernbedienung x 114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KONG kong bunji high vizball Licht, hohe SichtbarkeitHundeball KONG BUNJI HIGH-VIZBALL kombiniert einen robusten Ball mit einem befestigten Seil und leuchtenden, gut sichtbaren Farben für leichteres Werfen und bessere Sichtbarkeit. Dieses KONG Hundespielzeug ist mit einem festen Seil ausgestattet, das den Ball beim Spielen leichter werfen lässt. Die leuchtende Farbe macht den Ball besser sichtbar und verringert das Risiko, dass er verloren geht.14,52 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Electra LED-Wolfabwehr-Signal-Licht wolf BLITZ""Der "wolf BLITZ" ist ein LED-Signal-Licht, welches speziell für die Abwehr von Wölfen und anderen Wildarten entwickelt wurde. 3 ultra-helle blaue LED ́s blinken bei jedem Zaunimpuls auf, um den Wolf zu verjagen. Das Wolfsauge ist nämlich im Licht-Bereich von 430nm (dem Blaubereich) am empfindlichsten. Er sieht blaue Gegenstände viel besser, als andere Farben. Da unter 2000V kein Blinken mehr erfolgt, hat man einen Spannungstester und ein Wolfabwehr-Licht in einem Gerät. Zum Betrieb sind keine Batterien erforderlich. Das Wolfslicht übernimmt gleichzeitig die Funktion eines Zaunprüfers. Das Licht wird im Zaun eingehangen und bei jedem Impuls leuchten 3 ultra-helle blaue LEDs auf und vermitteln dem Wolf, dass Menschen vor Ort sind. Dieses schreckt ihn ab und verjagt ihn schließlich. Es wird empfohlen, je nach Lage der zu schützenden Weide, alle 50 bis 70 m ein Signal-Licht aufzuhängen. Durch die LED Technik ist die Stromaufnahme so gering, dass das Weidezaungerät auch von mehreren Wolfslichtern nicht belastet wird.26,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Taschenlampe - Lass dein Licht leuchten!Diese Taschenlampe Sorgt Immer Für Das Richtige Licht! Ob Beim Erkunden Der Natur Oder Auf Dem Sicheren Heimweg Im Dunkeln – Sie Ist Der Perfekte Begleiter Für Neugierige Weltentdecker, Die Immer Auf Der Suche Nach Dem Nächsten Abenteuer Sind....13,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
INF LED-Kerzenlicht, flammenloses Flackern mit Fernbedienung SSchaffen Sie mit unserem LED-Kerzenlicht eine gemütliche Atmosphäre. Diese flammenlose Kerze bietet einen realistischen Flackereffekt und sorgt für die Atmosphäre echter Kerzen ohne die damit verbundenen Gefahren. Sie ist sicher für die Verwendung in der Nähe von Kindern und Haustieren und eignet sich perfekt für die Inneneinrichtung, Veranstaltungen und besondere Anlässe. Realistisch flackernde Flamme: Unser LED-Kerzenlicht verwendet fortschrittliche LED-Technologie, um einen realistischen flackernden Flammeneffekt zu erzeugen, der das warme Glühen einer echten Kerze nachahmt. Die Flamme tanzt und flackert und schafft eine gemütliche und einladende Atmosphäre. Sicher und sauber: Genießen Sie die Atmosphäre des Kerzenlichts ohne die Gefahren einer offenen Flamme. Unsere LED-Kerzen können sicher in der Nähe von Kindern, Haustieren und brennbaren Materialien verwendet werden. Kein Rauch, kein tropfendes Wachs, keine Sorgen. Bequeme Fernbedienung: Steuern Sie das Kerzenlicht ganz einfach aus der Ferne mit der mitgelieferten Fernbedienung. Schalten Sie die Kerze ein oder aus, passen Sie die Helligkeit an und stellen Sie die Timerfunktion ein – alles, ohne Ihren bequemen Sitzplatz verlassen zu müssen. Spezifikationen: Farbe: Weiß Größe: S: 5,3x13x5,3 cm M: 5,3 x 16 x 5,3 cm Material: ABS-Kunststoff, elektronische Komponenten Das Paket beinhaltet: LED-Kerzenlicht x 1 Fernbedienung x 114,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.